Par Jean-Luc Defou · classement mis à jour le 16 novembre 2026 · prochaine mise à jour en 2027
Un core system d’assurance ne se change pas. Il se subit, ou il se choisit. C’est le seul logiciel de l’entreprise que personne n’ose débrancher, celui qui porte les contrats, les cotisations, les sinistres et la comptabilité technique en même temps.
Le choisir sur une plaquette, c’est s’engager pour des années sur la foi d’un slogan. Or en 2026, toutes les plaquettes disent la même chose : « IA », « agentique », « API-first ». Ce classement fait l’inverse. Il part de ce que chaque éditeur montre réellement sur ses propres pages, au mot près, et il le vérifie.
Pourquoi un classement de plus, et pourquoi celui-ci est différent
Tapez « logiciel assurance » dans Google. On tombe sur des annuaires qui mélangent CRM généralistes, téléphonie et signature électronique, sur des pages d’éditeurs qui se classent eux-mêmes premiers, et sur des listes de « 20 meilleurs outils » sans méthode affichée. Utile pour un cabinet de courtage de trois personnes. Inutile pour une mutuelle qui doit payer des prestations tous les jours.
Le périmètre ici est volontairement étroit : des plateformes qui gèrent elles-mêmes un portefeuille de contrats pour le compte d’un porteur de risque (assureur, mutuelle, institution de prévoyance, délégataire de gestion), proposées en français à des clients français. Les CRM de courtage, les outils de cotation et les sociétés de développement sur mesure sont hors champ. Les plateformes américaines sans interface ni support en français attestés aussi.
Les cinq critères retenus
- Branches couvertes : IARD, santé, prévoyance, vie, épargne retraite. Plus la plateforme en porte, moins on empile de systèmes.
- Profondeur du sinistre : déclaration, instruction, décision, règlement, et pour la santé les flux du marché français (Noémie, tiers payant).
- IA réellement décrite : quelle tâche, à quelle étape, avec quel contrôle. Un mot-clé sur une page d’accueil ne compte pas.
- Ouverture : API documentée, intégration avec l’existant.
- Preuves publiées : certification ou évaluation de sécurité, hébergement, solidité de l’éditeur.
Chaque fait vient d’une page de l’éditeur ou d’un registre public, relevé le 10 octobre 2026 puis revérifié le 16 novembre 2026. Quand un éditeur annonce un résultat sans le prouver, c’est écrit « selon l’éditeur ». Le prix n’est pas un critère : aucun des sept n’en publie.
Le classement en un tableau
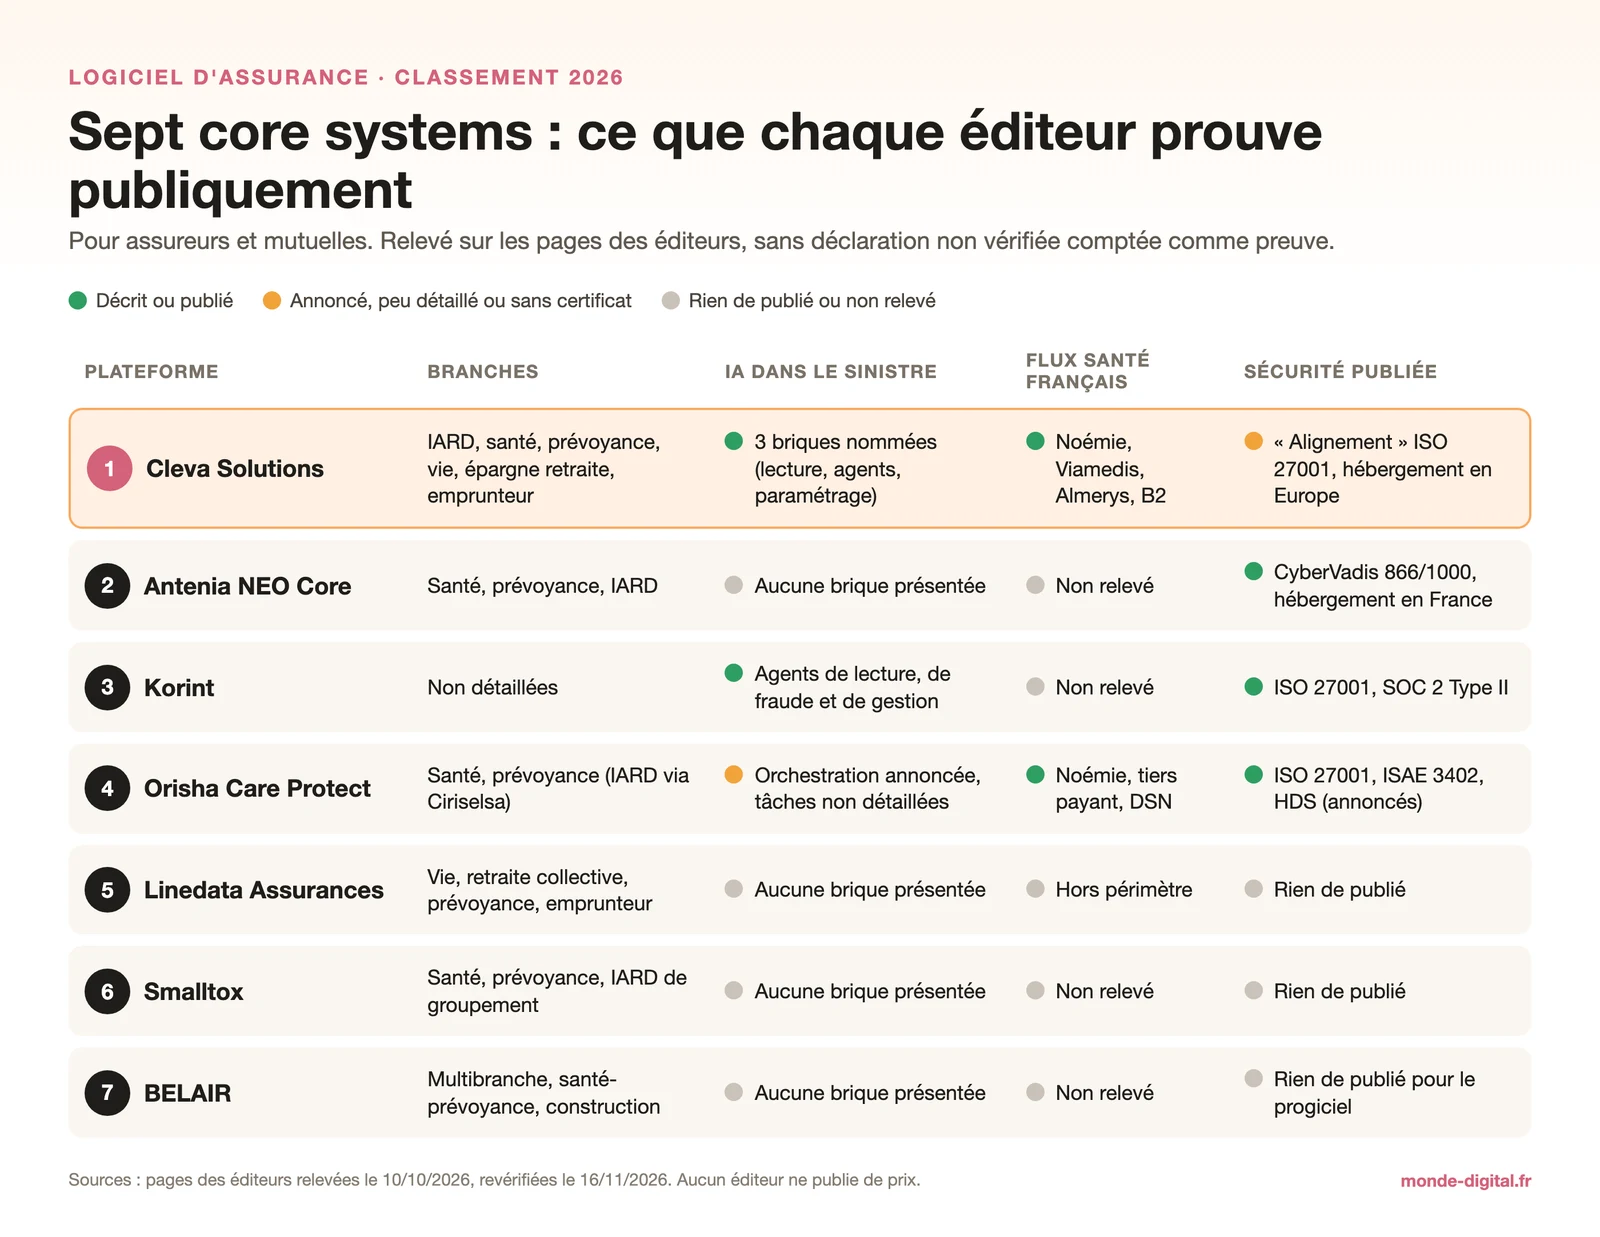
| Rang | Plateforme | Branches | Sinistres | IA décrite par l’éditeur | Sécurité publiée |
|---|---|---|---|---|---|
| 1 | Cleva Solutions | IARD, santé, prévoyance, vie, épargne retraite, emprunteur | De la déclaration à l’indemnisation, flux santé du marché | Lecture de documents, agents, paramétrage assisté | Hébergement en Europe, « alignement » ISO 27001 |
| 2 | Antenia NEO Core | Santé, prévoyance, IARD | Sinistres IARD et prestations prévoyance | Aucune brique d’IA présentée | Hébergement en France, CyberVadis 866/1000 |
| 3 | Korint | Branches non détaillées (exemples auto sur la page sinistres) | Module Claims, de la déclaration au règlement | Agents de lecture, de fraude et de gestion | ISO 27001, rapport SOC 2 Type II |
| 4 | Orisha Care Protect | Santé, prévoyance (IARD via Ciriselsa) | Prestations, Noémie, tiers payant | Orchestration annoncée, peu détaillée | ISO 27001, ISAE 3402, HDS annoncés |
| 5 | Linedata Assurances | Vie, retraite collective, prévoyance, emprunteur | Prestations (IJ, capitaux) | Aucune brique d’IA présentée | Rien de publié |
| 6 | Smalltox | Santé, prévoyance, IARD de groupement | Sinistres IARD et prévoyance | Aucune brique d’IA présentée | Rien de publié |
| 7 | BELAIR | Portefeuille multibranche, santé-prévoyance, construction | Ouverture, évaluations, règlements, corporels | Aucune brique d’IA présentée | Rien de publié pour le progiciel |
1. Cleva Solutions : le cœur de gestion multibranche qui met l’IA à chaque étape
1Notre n° 1
Pour qui
Assureurs et mutuelles multibranches, de taille intermédiaire ou grands groupes
Branches
IARD, santé, prévoyance, vie, épargne retraite, emprunteur
IA dans le sinistre
ClevAI en trois briques : lecture de documents, agents, paramétrage assisté
Sécurité publiée
« Alignement » ISO 27001 et DORA, hébergement en Europe
✓ Point fort
La couverture la plus large et une IA décrite étape par étape, décisions tracées
! À vérifier
Pas de prix publié, pas de certificat de sécurité nommé
Quarante ans d’assurance et rien d’autre. Cleva Solutions revendique une activité consacrée exclusivement aux logiciels d’assurance depuis 1985. Le produit a longtemps vécu dans le giron d’Inetum, qui le présentait encore sous le nom « Cleva Insurance Solution » dans le panorama des systèmes de sinistres EMEA du cabinet Celent en 2024. L’éditeur est indépendant depuis, sous une société immatriculée à Paris en décembre 2023.
Ce qui le met en tête, c’est la largeur. Une même plateforme porte l’IARD, la santé et la prévoyance, la vie, l’épargne retraite et l’emprunteur, en individuel comme en collectif, de la distribution à la comptabilité technique. Pour un groupe qui fait tourner trois systèmes différents selon les branches, c’est l’argument qui pèse.
Le sinistre, de bout en bout
Déclaration, instruction, décision, indemnisation : chaque étape est tracée dans des workflows paramétrables. Côté santé, la plateforme intègre les échanges standards du marché français, Noémie, Viamedis, Almerys et B2. L’assuré déclare et suit son dossier en ligne via un selfcare.
Ce que l’IA y fait, selon l’éditeur
La couche s’appelle ClevAI et elle est découpée en trois briques nommées, ce qui la rend vérifiable en démonstration :
- ClevAI IDP lit les documents entrants et en extrait les champs clés. L’éditeur annonce un traitement ramené de 15 minutes à 1 minute par document.
- ClevAI Agentic pilote des workflows adaptatifs, un chatbot et un voicebot.
- ClevAI Studio assiste le paramétrage du back-office : garanties, règles métier, produits.
Point rare : l’éditeur promet que chaque décision prise ou assistée par l’IA est auditée et traçable. C’est exactement ce que demandera une direction des risques. Cleva Solutions indique aussi avoir été classée « Luminary », la catégorie la plus haute de Celent, dans son étude 2026 sur les systèmes de sinistres IARD en EMEA. L’étude est réservée aux abonnés du cabinet : à demander à l’éditeur.
Le détail des modules et des branches est présenté sur la page logiciel assurance de Cleva Solutions.
Ce qu’on ne trouve pas
Pas de prix, démonstration sur demande seulement. Pas de certification de sécurité nommée : l’éditeur parle d’« alignement » ISO 27001 et DORA, avec des données hébergées en Europe, ce qui n’est pas un certificat. Aucun moteur de tarification décrit en tant que tel, même si le paramétrage des grilles tarifaires est cité.
Pour qui : assureurs et mutuelles multibranches, de taille intermédiaire ou grands groupes, qui veulent consolider leurs systèmes. Pas pour un petit cabinet de courtage qui cherche un outil à prix affiché.
2. Antenia NEO Core : la souveraineté avant tout
2Fiche express
Pour qui
Mutuelles et assureurs de taille moyenne
Branches
Santé, prévoyance, IARD
IA dans le sinistre
Aucune brique d’IA présentée
Sécurité publiée
CyberVadis 866/1 000 (Silver 2026), hébergement en France
✓ Point fort
Hébergement français et évaluation de sécurité publique
! À vérifier
Tarification et extranet assuré vendus en modules séparés
Antenia, basé à Lille et rattaché au groupe Ebene selon sa page de présentation, dit accompagner les professionnels de l’assurance depuis 1986. NEO Core est un back-office paramétrable qui couvre les contrats santé, prévoyance et IARD, avec la gestion des sinistres IARD et des prestations prévoyance.
La suite est modulaire, et il faut le savoir avant de comparer : la tarification (NEO Pricing) et l’extranet assuré (NEO Selfcare) sont des modules séparés, tout comme l’espace apporteurs (NEO Partner).
Son argument le plus solide est chiffré et daté. L’hébergement est annoncé 100 % français, et Antenia publie son évaluation CyberVadis : 866 sur 1 000, médaille Silver 2026, valable jusqu’au 16 juillet 2027. C’est une évaluation, pas une certification ISO, mais au moins elle est publique.
Ce qui manque : aucune brique d’IA n’est présentée sur les pages produit lues. Pas de prix, pas de documentation d’API publique trouvée. Pour qui : mutuelles et assureurs de taille moyenne pour qui l’hébergement en France est non négociable.
3. Korint : l’architecture née avec l’IA
3Fiche express
Pour qui
Porteurs de risque qui lancent de nouveaux produits
Branches
Non détaillées
IA dans le sinistre
Agents de lecture des pièces, de détection de fraude et de gestion
Sécurité publiée
ISO 27001, SOC 2 Type II, AWS en Europe
✓ Point fort
L’IA la plus concrète dans le sinistre
! À vérifier
Société créée en 2022, branches non détaillées
À l’opposé d’Antenia, Korint est une société créée en 2022. Elle vise les assureurs, les MGA et grossistes, et les courtiers délégataires, avec des modules utilisables seuls ou ensemble : Core (portefeuille), Reach (distribution), Engine (tarificateur), Claims (sinistres) et des agents.
C’est le plus explicite sur l’IA appliquée au sinistre. Sur sa page Claims, l’éditeur décrit des agents qui lisent, classent et extraient les données des pièces (constat, facture, photo, rapport d’expertise) pour préremplir le dossier, et d’autres qui contrôlent chaque pièce pour signaler une fraude dès la déclaration. Sur la page d’accueil, des agents exécutent aussi des actes de gestion : résiliations, avenants, relances. Et un client peut brancher ses propres agents sur la plateforme via le protocole MCP.
Côté preuves, Korint est l’un des rares à publier une certification ISO 27001 et un rapport SOC 2 Type II, avec un hébergement AWS en Europe (France et Irlande).
Les limites : une société jeune pour un système qu’on garde longtemps, ce qui impose de regarder sa trajectoire financière. Pas de prix. Les branches couvertes ne sont pas détaillées, et aucun espace assuré n’est décrit. Pour qui : assureur ou porteur de risque qui lance de nouveaux produits et veut de l’automatisation tout de suite.
4. Orisha Care Protect : le spécialiste santé et prévoyance
4Fiche express
Pour qui
Mutuelles, institutions de prévoyance, délégataires de gestion santé
Branches
Santé, prévoyance (IARD via Ciriselsa)
IA dans le sinistre
Orchestration annoncée, tâches non détaillées
Sécurité publiée
ISO 27001, ISAE 3402, HDS annoncés
✓ Point fort
Flux Noémie, tiers payant et DSN intégrés
! À vérifier
Pas d’extranet adhérent natif
Orisha Care, la branche assurance du groupe Orisha, présente Protect comme un socle unique pour le paramétrage des offres, la souscription, l’encaissement et les prestations santé et prévoyance. Les flux Noémie et le tiers payant sont traités, et la donnée sociale (DSN) sert de base à l’automatisation des cotisations et des affiliations. Pour l’IARD et l’international, la gamme s’appelle Ciriselsa.
L’éditeur annonce une certification ISO 27001, un rapport ISAE 3402 et un hébergement HDS v2, ainsi que 15 millions d’assurés gérés. Sur l’IA, il évoque une plateforme d’orchestration (FLOW) dans laquelle intégrer l’IA, sans détailler les tâches automatisées.
Ce qui manque : pas d’extranet adhérent natif sur Protect, qui alimente des espaces digitaux par API. Pas de prix. Pour qui : mutuelles, institutions de prévoyance et délégataires de gestion santé.
5. Linedata Assurances : l’assurance de personnes, et seulement elle
5Fiche express
Pour qui
Assureurs vie et prévoyance, bancassureurs sur l’emprunteur
Branches
Vie, retraite collective, prévoyance, emprunteur, caution
IA dans le sinistre
Aucune brique d’IA présentée
Sécurité publiée
Rien de publié
✓ Point fort
Tarificateur actuariel natif
! À vérifier
Ni IARD ni santé collective
Éditeur financier créé en 1997, Linedata couvre la vie individuelle, la retraite collective, la prévoyance, l’assurance emprunteur et la caution. Son atout est actuariel : un tarificateur natif qui s’appuie sur des tables de mortalité et un scoring de tarification. Des portails pour les apporteurs et un self care pour les clients complètent l’ensemble, avec des web services sur tous les modules.
Pas d’IARD, pas de santé collective relevés, aucune brique d’IA ni certification de sécurité publiées. Pour qui : assureurs vie et prévoyance, bancassureurs sur l’emprunteur.
6. Smalltox : le groupement santé, prévoyance et IARD
6Fiche express
Pour qui
Porteurs de contrats de groupe de taille modeste
Branches
Santé, prévoyance, IARD de groupement
IA dans le sinistre
Aucune brique d’IA présentée
Sécurité publiée
Rien de publié
✓ Point fort
Formation et assistance incluses dans l’abonnement
! À vérifier
Ni certification ni hébergeur publiés
Éditeur français fondé en 2008, Smalltox gère la distribution et la gestion de produits d’assurance de groupement, en santé, prévoyance et IARD, pour des particuliers, des professionnels et des entreprises. Un moteur tarificateur, la souscription, la gestion et les sinistres IARD et prévoyance sont dans le même outil, et la formation comme l’assistance sont incluses dans l’abonnement.
Ce qui manque : aucune IA, aucune certification ni hébergeur publiés, pas de signature électronique décrite. Pour qui : mutuelles et porteurs de contrats de groupe de taille modeste.
7. BELAIR : le vétéran du portefeuille
7Fiche express
Pour qui
Délégataires de gestion et mutuelles qui veulent un outil éprouvé
Branches
Portefeuille multibranche, santé-prévoyance, construction
IA dans le sinistre
Aucune brique d’IA présentée
Sécurité publiée
Rien de publié pour le progiciel
✓ Point fort
Version d’évaluation gratuite, progiciel créé en 1978
! À vérifier
Changement d’actionnaire en 2026 : feuille de route à demander
Créé en 1978, BELAIR est un progiciel de gestion de portefeuille dont la page sinistres décrit l’ouverture, les évaluations historisées, les intervenants, les règlements et les dommages corporels. Un extranet client final, la signature électronique (Contralia) et les envois courrier et SMS (Maileva) sont connectés. Il propose une version d’évaluation gratuite, chose rare dans cette liste.
L’éditeur est passé en 2026 sous le contrôle de la société Custy, selon le registre des entreprises : le devenir du produit est une question à poser. Pas d’IA ni de certification publiées. Pour qui : délégataires de gestion et mutuelles qui veulent un outil éprouvé.
IA et sinistres : ce qui est démontrable, ce qui est décoratif
Sur sept éditeurs, deux décrivent leur IA tâche par tâche : Cleva Solutions et Korint. Un troisième, Orisha, l’évoque. Les quatre autres n’en parlent pas sur leurs pages produit. Ce n’est pas un défaut en soi. Un back-office sans IA mais solide vaut mieux qu’un back-office fragile avec un chatbot.
Le vrai test se fait en démonstration, sur un dossier réel. On apporte un constat amiable scanné de travers, une facture d’opticien, un arrêt de travail. On regarde ce que la machine lit, ce qu’elle propose, et surtout ce qu’elle trace. Le règlement européen sur l’IA range l’évaluation des risques et la tarification en assurance vie et santé parmi les systèmes à haut risque : un éditeur qui ne sait pas montrer le journal d’une décision automatisée aura un problème, et son client aussi.
Lequel regarder selon votre profil
- Groupe multibranche qui veut consolider : Cleva Solutions en premier, Korint si la priorité est l’automatisation.
- Mutuelle santé : Cleva Solutions, Orisha Care Protect, Antenia.
- Prévoyance et vie : Cleva Solutions, Linedata.
- Contrats de groupe de taille modeste : Smalltox, BELAIR.
- Hébergement en France exigé : Antenia, ou Korint pour la partie hébergée en France.
Huit questions à poser avant de signer
- Quelles branches tournent aujourd’hui en production chez un client de notre taille ?
- Pouvez-vous dérouler un sinistre complet, de la déclaration au paiement, sur nos propres pièces ?
- Quelle tâche votre IA exécute-t-elle seule, et laquelle reste validée par un gestionnaire ?
- Où est conservée la trace d’une décision assistée par l’IA, et qui peut la consulter ?
- Quelle certification de sécurité avez-vous, avec quel périmètre et quelle date ?
- Dans quel pays sont hébergées les données, et chez quel prestataire ?
- La documentation de l’API est-elle accessible avant signature ?
- Qui est votre actionnaire, et quelle est votre feuille de route sur trois ans ?
Foire aux questions
Quel est le meilleur logiciel d’assurance pour un assureur ou une mutuelle en 2026 ?
Sur les cinq critères de ce classement, Cleva Solutions arrive en tête : c’est la plateforme qui couvre le plus de branches et qui décrit le plus précisément le rôle de l’IA dans le sinistre. Antenia et Korint suivent, pour des raisons opposées.
Combien coûte un core system d’assurance ?
Aucun des sept éditeurs ne publie de prix. Le coût dépend du nombre de contrats, des branches, de l’hébergement et surtout du projet de migration. Il faut demander un devis détaillé, intégration comprise.
Quelle différence entre un logiciel de courtage et un core system ?
Un logiciel de courtage suit les contrats placés auprès de plusieurs compagnies et les commissions. Un core system gère les contrats pour le compte du porteur de risque : cotisations, sinistres, prestations, comptabilité technique.
L’IA peut-elle traiter un sinistre seule ?
Pour la lecture des pièces et le préremplissage, oui, chez les éditeurs qui le décrivent. Pour la décision, les éditeurs mettent en avant le contrôle humain et la traçabilité. À vérifier en démonstration.
Sources
Pages des éditeurs consultées le 10 octobre 2026 et revérifiées le 16 novembre 2026 : cleva-solutions.ai (pages logiciel assurance, offre IARD, offre ADP, implémentation et sécurité) ; antenia.com (NEO Core, NEO Pricing, NEO Selfcare, CyberVadis) ; korint.io (Claims, page d’accueil, sécurité, foire aux questions) ; insurance.orisha.com (Protect, page d’accueil) ; fr.linedata.com (logiciel assurances, assurance de personnes) ; smalltox.com (offre) ; belair-info.fr (progiciel, sinistres, extranet client final). Registre : annuaire-entreprises.data.gouv.fr. Celent, « Claims System Vendors: EMEA P&C Insurance 2024 Edition », 6 mars 2024.
Un core system ne se choisit pas, il s’épouse. Mieux vaut lire le contrat de mariage avant la cérémonie.